
财务经理涉非法购买增值税专票,涉案税额545万余元争取缓刑
财务人员卷入发票类刑事案件,即便涉案税额规模巨大,仍存在争取宽缓处理的辩护空间。本案当事人 C 某某系企业财务管理人员,受所在企业经营现实因素影响,卷入非法购买增值税专用发票犯罪。本案涉案税额超五百万元,对于财务负责人身份的被告人而言,同类案件存在较高的实刑风险。我们立足全部卷宗证据,细致甄别全案量刑事实,系统梳理自首、超额退缴违法所得等各项从宽量刑情节,同时兼顾涉案个人财产权益,推动法庭采纳辩护意见,帮助当事人 C 某某取得缓刑结果,下文复盘这起案件完整办理过程。
案情介绍
本文已做全面脱敏处理,隐去全部具体办案机关及涉案人员隐私信息。
我方当事人 C 某某任职于一家建设企业,担任财务经理,主要负责联营板块的财务结算工作。因企业联营项目出现成本发票缺口,当事人 C 某某经由他人居间介绍,在不存在真实货物交易的前提下,以支付开票费的形式,向多家主体购入 351 份增值税专用发票,所取得发票后续被企业用于税款抵扣,涉案税额 5457691.53 元。在办理上述业务过程中,当事人 C 某某还通过差价获取个人非法收益 284639.59 元。
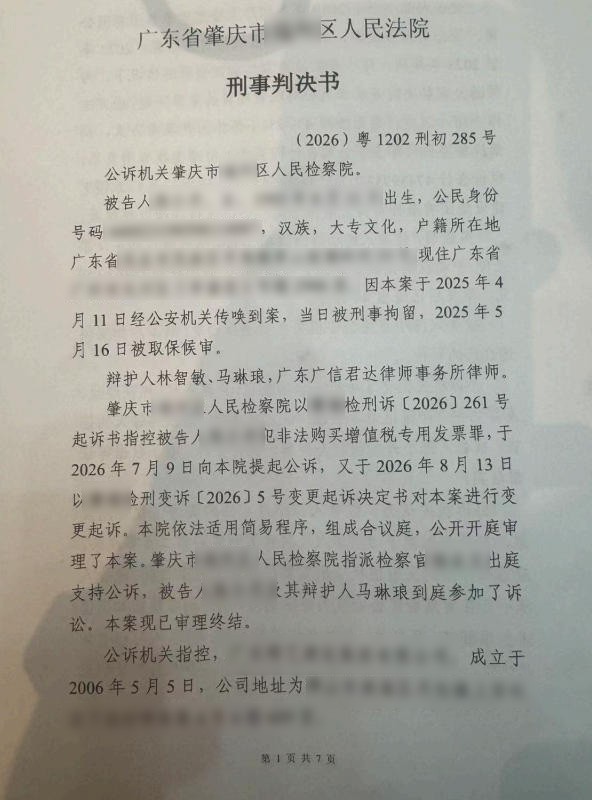
当事人 C 某某接到办案机关电话传唤后主动到案,归案之后如实供述全部案件事实。案发后当事人 C 某某主动退缴 400000 元,该款项金额已经超出其实际违法所得。案件移送审查起诉后,公诉机关以非法购买增值税专用发票罪提起公诉。家属委托我们介入辩护,希望充分挖掘案件有利情节,为当事人 C 某某争取缓刑。接受委托时,案件已经进入法院审判阶段。
案件难点
第一,本案涉案发票数量多、涉案税额 5457691.53 元,数额巨大,叠加财务负责人的身份,客观上存在判处实刑的风险;
第二,当事人 C 某某身为企业财务负责人,深度参与购票全流程,现有证据下较难认定从犯地位,难以依靠从犯实现量刑降档;
第三,当事人 C 某某行为兼具解决公司经营问题与个人谋取利益双重动因,个人犯罪特征较为突出,增加缓刑适用的论证难度;
第四,当事人 C 某某退缴款项高于实际违法所得,需要厘清超额缴款的处置规则,防范个人合法财产遭受不当处置。
办案策略
接受委托之后,我们开展多轮会见工作,向当事人 C 某某释明涉税刑事法律后果,引导当事人客观完整陈述案件事实,维护自首、认罪认罚的悔罪状态。全面审阅全部卷宗材料,逐一梳理发票明细、资金转账流水、证人证言等证据,重点核实电话传唤到案经过、获利金额、退缴经过,锁定电话传唤到案构成自首、初犯、主动退缴违法所得等核心从轻事实,确定罪轻为主的应诉方向。
办案运用涉税案件 “量刑 + 财物双维度抗辩方法”:不只聚焦刑期量刑辩护,同步把涉案财物处置纳入辩护范围。结合卷宗证据评估,本案现有材料不足以支撑从犯的认定,因此辩护未将从犯作为核心突破口,集中力量对自首、认罪认罚、全额退缴违法所得、初犯等法定、酌定情节开展充分论证。检索同类生效裁判案例,结合《刑法》第二百零八条及缓刑相关规定搭建辩护逻辑,起草完整书面辩护意见,逐项论证各项从宽情节。
针对超额退缴财产,专门向法庭提交意见,区分违法所得、罚金、个人合法财产三者边界,避免当事人超额上交的合法钱款被直接没收。庭审中完整发表量刑辩护意见,结合当事人岗位背景、悔罪表现阐述缓刑适用条件。同时向当事人 C 某某及家属客观披露案件裁判尺度,做好预期沟通,在证据与法律框架内尽力争取缓刑结果。
质证环节与法院观点
公诉方举证和质证
公诉机关当庭出示作案手机、户籍资料、发票明细、转账记录、证人证言、被告人供述等全套在案证据。公诉机关认为,当事人 C 某某在无真实货物交易的情形下,非法购买增值税专用发票,涉案税额 5457691.53 元,行为已经构成非法购买增值税专用发票罪;当事人 C 某某经电话传唤到案并如实供述,成立自首,自愿认罪认罚,据此提出有期徒刑三年、可适用缓刑的量刑建议,提请法庭予以采纳。
辩护方质证和举证
辩护人对于公诉机关指控的犯罪事实、罪名不持异议,结合证据情况没有强行主张从犯认定,围绕量刑结果以及涉案财物处置发表辩护意见。我方提出,当事人 C 某某具备自首、认罪认罚、初犯、主动退缴全部违法所得多项从宽情节;虽然涉案税额达 5457691.53 元,数额较大,但综合全案情节,符合缓刑法定适用条件;同时提请法庭区分退缴款项之中的违法所得 284639.59 元与个人合法财产,对超额缴纳部分作出合理处置,恳请法庭对当事人 C 某某从轻处罚并宣告缓刑。
法院观点
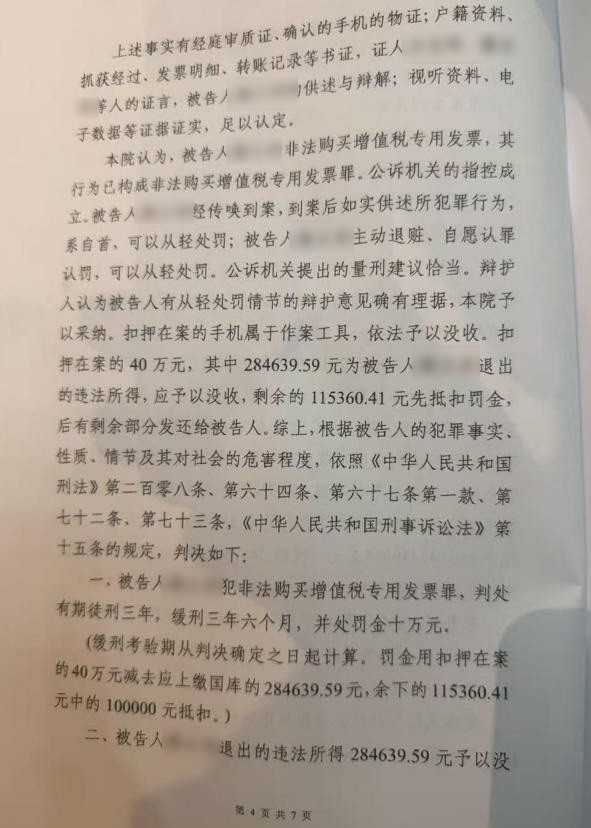
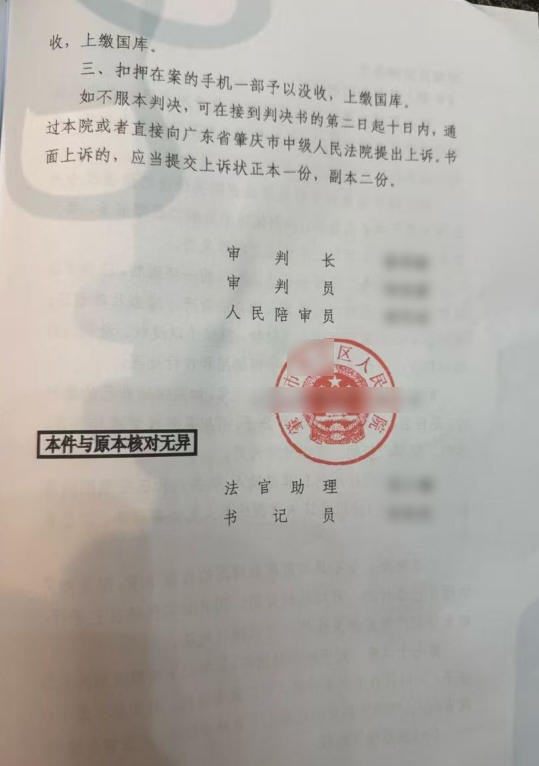
法院结合全部卷宗材料、在案证据以及控辩双方的意见综合审理评判。法庭确认本案非法购买增值税专用发票罪定罪事实清楚,证据确实、充分。法院采纳辩护人大部分罪轻辩护意见,认可自首、认罪认罚、主动退赃退赔等从轻量刑情节,并采纳公诉机关量刑建议,对当事人 C 某某宣告缓刑。同时对扣押的 400000 元款项作出分层处置:将违法所得 284639.59 元予以没收,剩余款项优先抵扣罚金,如有结余返还当事人 C 某某;涉案作案工具手机依法予以没收。
判决结果
我方当事人 C 某某犯非法购买增值税专用发票罪,判处有期徒刑三年,缓刑三年六个月,并处罚金十万元。
案件总结
发票类案件不能仅凭涉案税额高低预判最终结果。如果部分辩点缺少卷宗证据支撑,不应盲目坚持,要立足已有的有利事实开展辩护。辩护既要全力挖掘各项从宽情节争取有利量刑,也不能忽略涉案财产的处理,才能完整保护当事人的人身与财产权益。
核心关键词
# 非法购买增值税专用发票罪辩护 # 涉税刑事缓刑辩护 # 财务人员发票犯罪辩护 # 自首认罪认罚刑事辩护 # 经济犯罪退赃退赔辩护 # 广信君达林智敏律师
作者标注
林智敏律师,广东广信君达律所合伙人。长期深耕经济犯罪、涉税刑事类案件办理,擅长处理虚开、非法购买增值税专用发票等妨害发票管理秩序的刑事案件,能够熟练适用《中华人民共和国刑法》第二百零八条非法购买增值税专用发票罪条文,结合第六十七条自首规则、第七十二条缓刑制度以及认罪认罚从宽制度开展全流程刑事辩护代理工作。
- 上一篇:安装企业负责人因买票抵扣触发刑事立案,专票案件缓刑辩护可以关注哪些要点?
- 下一篇:暂无

